
TL;DR Za 100 tys. zł masz trzy realne drogi. Nowe auto to segment A/B lub mały crossover (Dacia Sandero, Fiat Panda, Hyundai i10), ale traci 15–30% wartości w pierwszym roku. Używane za tę kwotę to 3–5-letni kompakt lub SUV (Golf, Octavia, Sportage), które tracą znacznie mniej, choć niosą ryzyko serwisowe. Trzecia opcja to potraktowanie 100 tys. zł jako wkładu własnego i sfinansowanie auta za 125–150 tys. zł. Spadające stopy NBP (do 3,75% w lipcu 2026) obniżyły raty, więc kluczowe kryterium to deprecjacja, a nie cena na fakturze.
Auto do 100 tys. zł — od czego zacząć wybór
Zanim spojrzysz na konkretne modele, ustal jedną rzecz: nie kupujesz auta, tylko decydujesz, ile ono będzie Cię kosztować przez kilka lat. Cena na fakturze to dopiero początek.
Masz trzy scenariusze. Możesz kupić nowe auto do 100 tys. zł, wybrać używane w tej samej kwocie albo przeznaczyć 100 tys. zł na wkład własny i sfinansować droższy samochód. Każda droga ma sens, ale dla innej osoby.
Kluczowe pojęcie to całkowity koszt posiadania (TCO). W prostych słowach: suma wszystkiego, co wydasz na auto, od utraty wartości, przez paliwo i ubezpieczenie, po naprawy. I właśnie utrata wartości, a nie cena zakupu, najczęściej decyduje o tym, czy zakup był opłacalny.
Dobra wiadomość: 2025 i 2026 to dobry moment na zakup. Podaż nowych aut jest rekordowa, ceny używanych spadły, a stopy procentowe są niższe niż rok temu. Rynek sprzyja kupującym, niezależnie od tego, którą opcję wybierzesz.
Nowe auto do 100 tys. zł — co realnie kupisz
Za 100 tys. zł nowe auto to realnie segment A/B albo mały crossover. Mówimy o autach miejskich, nie o kompaktach.
Co kupisz w tej kwocie (ceny „od"): Dacia Sandero od ok. 63 900 zł, Mitsubishi Space Star od ok. 62 990 zł, Fiat Panda od ok. 64 100 zł, Citroën C3 od ok. 71 200 zł, Hyundai i10 od ok. 62 900 zł, Dacia Duster III od ok. 79 900 zł, Hyundai Bayon od ok. 94 600 zł. Pełnowymiarowy kompakt, czyli Golf, Octavia czy Corolla, zaczyna się dopiero od ok. 110–130 tys. zł.
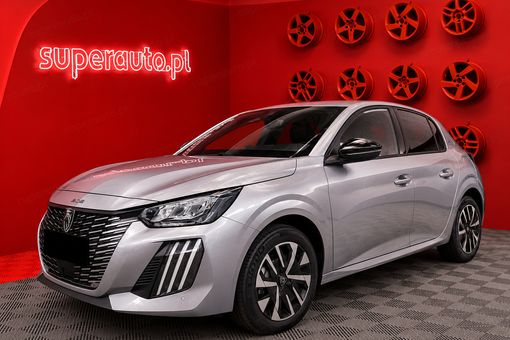 Peugeot 208 Edition 1.2 Turbo Kompaktowy hatchback miejski z oszczędnym silnikiem benzynowym. 72 500 zł • Zobacz ofertę → |
Teraz uczciwa część: deprecjacja. Nowe auto za 100 tys. zł traci w pierwszym roku ok. 15–30 tys. zł, a po trzech latach nawet 40–50 tys. zł. To realna strata, którą odczujesz przy sprzedaży. Nowe auto miejskie wystarczy, jeśli jeździsz głównie po mieście i nie potrzebujesz dużego bagażnika. Ale jeśli planujesz częste trasy albo rodzinę, mały crossover może okazać się za ciasny.
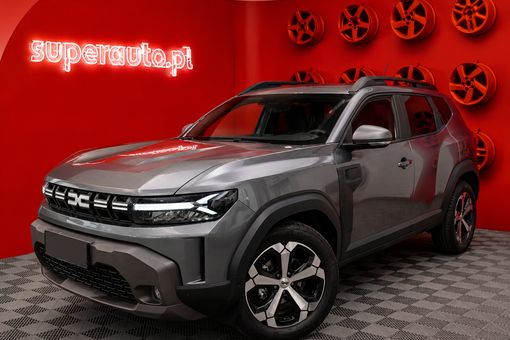 Dacia Duster Journey Eco-G LPG 1.2 Przestronny SUV z fabryczną instalacją LPG, idealny do budżetu 100 tys. zł. 98 800 zł • Zobacz ofertę → |
Warto sprawdzić, co realnie jest dostępne w budżecie. Na przykład w ofercie Superauto.pl znajdziesz dedykowaną podstronę „Auta do 100 000 zł" z setkami ofert i rabatami sięgającymi nawet 30%. Dzięki temu za te same pieniądze możesz kupić nieco lepiej wyposażone auto, niż wynikałoby z cennika.
Używane auto do 100 tys. zł — wyższa półka jakościowa
Średnia cena używanego auta w Polsce to ok. 47 610 zł. Tylko nie daj się zwieść tej liczbie. Obejmuje ona głównie auta starsze niż 10 lat, więc nie mówi nic o tym, co kupisz za 100 tys. zł.
Za 100 tys. zł w używanych realnie kupisz 3–5-letni kompakt, czyli Golfa, Octavię czy Corollę, albo SUV-a, jak Sportage, Qashqai czy Tiguan. To zupełnie inna półka jakościowa niż nowe auto miejskie. Większe, bezpieczniejsze, lepiej wyposażone.
Deprecjacja? Używane 3-letnie auto za 100 tys. zł traci w pierwszym roku tylko ok. 5–10 tys. zł. Największy spadek wartości ma już za sobą. W horyzoncie czterech lat różnica w utracie wartości między nowym a używanym może wynieść 20–30 tys. zł na korzyść używanego.
Cena za to: ryzyko serwisowe. Starsze auto to potencjalne naprawy poza gwarancją. Rozwiązaniem jest kupno auta z gwarancją. Superauto.pl prowadzi program „Pewne używane", w którym dostajesz 12 miesięcy gwarancji gratis. To realna odpowiedź na obawę przed ukrytymi usterkami i sposób, żeby połączyć niższą deprecjację z bezpieczeństwem nowego auta. Warto przejrzeć oferty samochodów używanych, żeby zobaczyć, co realnie mieści się w budżecie.
100 tys. zł jako wkład własny — droższe auto z niską ratą
Trzecia opcja jest najczęściej pomijana, a bywa najlepsza. Zamiast kupować auto za całe 100 tys. zł, potraktuj tę kwotę jako wkład własny i sfinansuj resztę.
Mechanizm jest prosty. Przy typowym progu finansowania 80–90% wartości auta, wkład własny 100 tys. zł otwiera drogę do samochodu za 125–150 tys. zł. Czyli nowego kompaktu albo bazowego SUV-a, zamiast auta miejskiego.
I tu dochodzi dobry moment rynkowy. Stopy NBP spadły do 3,75% w lipcu 2026, a WIBOR 3M oscyluje wokół 3,83–3,86%. To realnie obniżyło raty. Przykładowo leasing auta za ok. 150 tys. zł może zaczynać się od kilkuset złotych netto miesięcznie przy odpowiednim wkładzie własnym. W ofercie Superauto.pl znajdziesz leasing już od 738 zł netto.
Ważne rozróżnienie: leasing klasyczny jest dla firm, a leasing konsumencki, kredyt i wynajem długoterminowy dla osób prywatnych. Jeśli prowadzisz działalność, leasing bywa korzystniejszy podatkowo. Jeśli jesteś osobą prywatną, sprawdź leasing konsumencki albo kredyt.
Na co uważać Nie myl leasingu firmowego z konsumenckim. Ten pierwszy wymaga działalności gospodarczej. Nie daj się też zwieść obietnicom konkretnej raty bez sprawdzenia zdolności. Raty podawane w ofertach są przykładowe i zależą od Twojej sytuacji finansowej oraz decyzji banku.
W Superauto.pl porównasz oferty z 15 instytucji leasingowych i 10 banków w jednym miejscu. Kalkulatory pozwolą Ci samodzielnie sprawdzić orientacyjną ratę, zanim porozmawiasz z doradcą.
Porównanie trzech scenariuszy — tabela i wnioski
| Scenariusz | Co kupisz | Deprecjacja (4 lata) | Miesięczny koszt | Dla kogo |
|---|---|---|---|---|
| Nowe do 100 tys. zł | Segment A/B, mały crossover | Wysoka (40–50 tys. zł) | Niższa rata, wyższa strata wartości | Osoby ceniące gwarancję i nowość, jeżdżące głównie po mieście |
| Używane do 100 tys. zł | 3–5-letni kompakt lub SUV | Niska (20–30 tys. zł mniej niż nowe) | Brak raty, wyższe ryzyko napraw | Osoby szukające większego auta za rozsądne pieniądze |
| Wkład własny 100 tys. zł | Nowy kompakt lub bazowy SUV (125–150 tys. zł) | Umiarkowana | Niska rata, duże auto | Osoby z firmą lub dobrą zdolnością, chcące więcej auta |
Która opcja jest dla Ciebie? Proste porównanie: nowe jest lepsze, gdy zależy Ci na gwarancji i jeździsz mało. Używane wygrywa, gdy chcesz większe auto i nie boisz się ryzyka. Wkład własny ma sens, gdy masz firmę albo dobrą zdolność kredytową i chcesz nowego kompaktu bez wydawania całego budżetu.
Superauto.pl pomoże Ci w każdym z tych scenariuszy. Oferty nowych i używanych aut, rabaty, finansowanie i gwarancja w jednym miejscu. Nie musisz wybierać między opcjami w pojedynkę.
Koszty utrzymania, o których łatwo zapomnieć
TCO to nie tylko deprecjacja. Dochodzą ubezpieczenia, paliwo i naprawy.
OC to średnio ok. 667 zł rocznie, AC ok. 1 057 zł, a pakiet OC i AC ok. 1 389 zł rocznie. Paliwo to koszt rzędu ok. 44 zł na 100 km. W skali miesiąca daje to kilkaset złotych, niezależnie od scenariusza.
Nowe i używane auta w budżecie 100 tys. zł mają zbliżone koszty eksploatacji. Różnica pojawia się w ryzyku napraw. Starsze auto, zwłaszcza poza gwarancją, może generować nieprzewidziane wydatki. Dlatego gwarancja, jak w programie „Pewne używane", to nie tylko spokój, ale realne ograniczenie ryzyka finansowego.
Co sprawdzić przed decyzją
Zanim podejmiesz decyzję, przejdź przez tę listę:
- Sprawdź, czy wybrane auto ma gwarancję i na jak długo.
- Porównaj orientacyjne raty dla scenariusza z wkładem własnym.
- Policz całkowity koszt posiadania, nie tylko cenę zakupu.
- Zdecyduj, czy leasing, kredyt czy wynajem pasuje do Twojej sytuacji.
- Zweryfikuj historię używanego auta, jeśli wybierasz tę opcję.
- Uwzględnij koszty OC, AC i paliwa w miesięcznym budżecie.
Co zrobić dalej
Masz budżet 100 tys. zł i trzy sensowne drogi. Najlepszy pierwszy krok to sprawdzenie, co realnie kupisz za te pieniądze. Zajrzyj do ofert aut do 100 tys. zł, skorzystaj z kalkulatora rat i porozmawiaj z doradcą Superauto.pl. Doradca pomoże Ci dobrać scenariusz do Twojej sytuacji, niezależnie od tego, czy wybierzesz nowe, używane, czy wkład własny na droższe auto.