
TL;DR
- Omoda 5 to chiński SUV (marka Chery) dostępny w Polsce od 2024 r., w wersji spalinowej, hybrydowej i elektrycznej E5; gwarancja 7 lat/150 000 km.
- „Stała rata" to nie jedno pojęcie – w praktyce chodzi o trzy różne mechanizmy: stałe oprocentowanie leasingu, ratę równą w kredycie i ratę all-inclusive w wynajmie długoterminowym.
- Najlepsze oferty to połączenie promocyjnego finansowania importera (pożyczka 0%/2,99%, leasing od 100,1%) z porównaniem ofert rynkowych u pośrednika (kalkulacja w wielu instytucjach).
- Klucz do wyboru: porównuj RRSO (nie oprocentowanie nominalne), sprawdzaj wkład własny, okres i wykup oraz czy rata jest stała czy malejąca.
- Stała rata daje przewidywalność budżetu, ale bywa droższa na starcie niż zmienna – to świadomy wybór, nie zawsze najtańszy.
Omoda 5 ze stałą ratą – co to właściwie znaczy?
Zanim zaczniesz szukać ofert, warto ustalić jedno: „stała rata" to pojęcie, które w praktyce oznacza trzy różne mechanizmy. Zrozumienie tej różnicy to połowa sukcesu przy wyborze finansowania.
Rata równa (annuitetowa) to najprostszy przypadek. Co miesiąc płacisz tę samą kwotę. Na początku większość raty to odsetki, z czasem coraz więcej idzie na spłatę kapitału. To standard w kredytach.
Stałe oprocentowanie leasingu oznacza, że oprocentowanie jest zamrożone na cały okres umowy. Twoja rata nie zmienia się, nawet jeśli stopy procentowe pójdą w górę. To bezpieczne, ale zwykle droższe na starcie.
Rata all-inclusive w wynajmie długoterminowym to jedna kwota, która obejmuje serwis, ubezpieczenie i opony. Nie musisz martwić się o dodatkowe wydatki przez cały okres umowy.
Ważne zastrzeżenie: przy oprocentowaniu zmiennym „stała rata" może się zmieniać. Jeśli bank podniesie stopy, rata rośnie. Dlatego zawsze sprawdzaj, czy oprocentowanie jest stałe, czy zmienne.
Rata równa vs malejąca – proste porównanie:
- Równa: ta sama kwota co miesiąc, łatwiejsze planowanie budżetu.
- Malejąca: wyższa na starcie, niższa na końcu, ale w sumie płacisz mniej odsetek.
Konkretny przykład dla Omoda 5 (szacunek z kalkulatora): cena ok. 135 000 zł, wkład własny 10%, okres 48 miesięcy. Przy racie równej zapłacisz ok. 2 850 zł miesięcznie. Przy racie malejącej pierwsza rata to ok. 3 200 zł, ale z każdym miesiącem maleje. W sumie rata malejąca jest tańsza, bo odsetki naliczasz od coraz mniejszej kwoty.
Która jest lepsza? To zależy. Równa daje przewidywalność, malejąca oszczędza na odsetkach. Jeśli chcesz mieć spokojny budżet, wybierz równą. Jeśli chcesz zapłacić mniej w sumie i stać cię na wyższe raty na starcie, wybierz malejącą.
Ile kosztuje Omoda 5 i jakie wersje wybrać?
Zanim porównasz oferty finansowania, musisz wiedzieć, co dokładnie finansujesz. Omoda 5 występuje w trzech wersjach napędowych.
| Wersja | Silnik | Moc | Cena od |
|---|---|---|---|
| Spalinowa Comfort | 1.6 TGDI | 147 KM | 115 500 zł |
| Spalinowa Premium | 1.6 TGDI | 147 KM | 129 500 zł |
| Hybrid Comfort | 1.5 T-GDI | 224 KM | 119 500 zł |
| Elektryczna E5 | elektryczny | 204 KM | 139 900 zł |
Ceny promocyjne potrafią zejść niżej, nawet do ok. 107 900 zł za wersję spalinową. Warto też wiedzieć, że Omoda 5 Hybrid to obecnie najchętniej kupowane chińskie auto w Polsce (I kwartał 2026 r.).
Do tego dochodzi gwarancja 7 lat lub 150 000 km. To ważny argument przy wyborze finansowania. Przez cały okres spłaty masz pewność, że ewentualne usterki nie zrujnują budżetu. Ryzyko kosztów serwisu jest realnie niższe niż w przypadku aut bez takiej gwarancji.
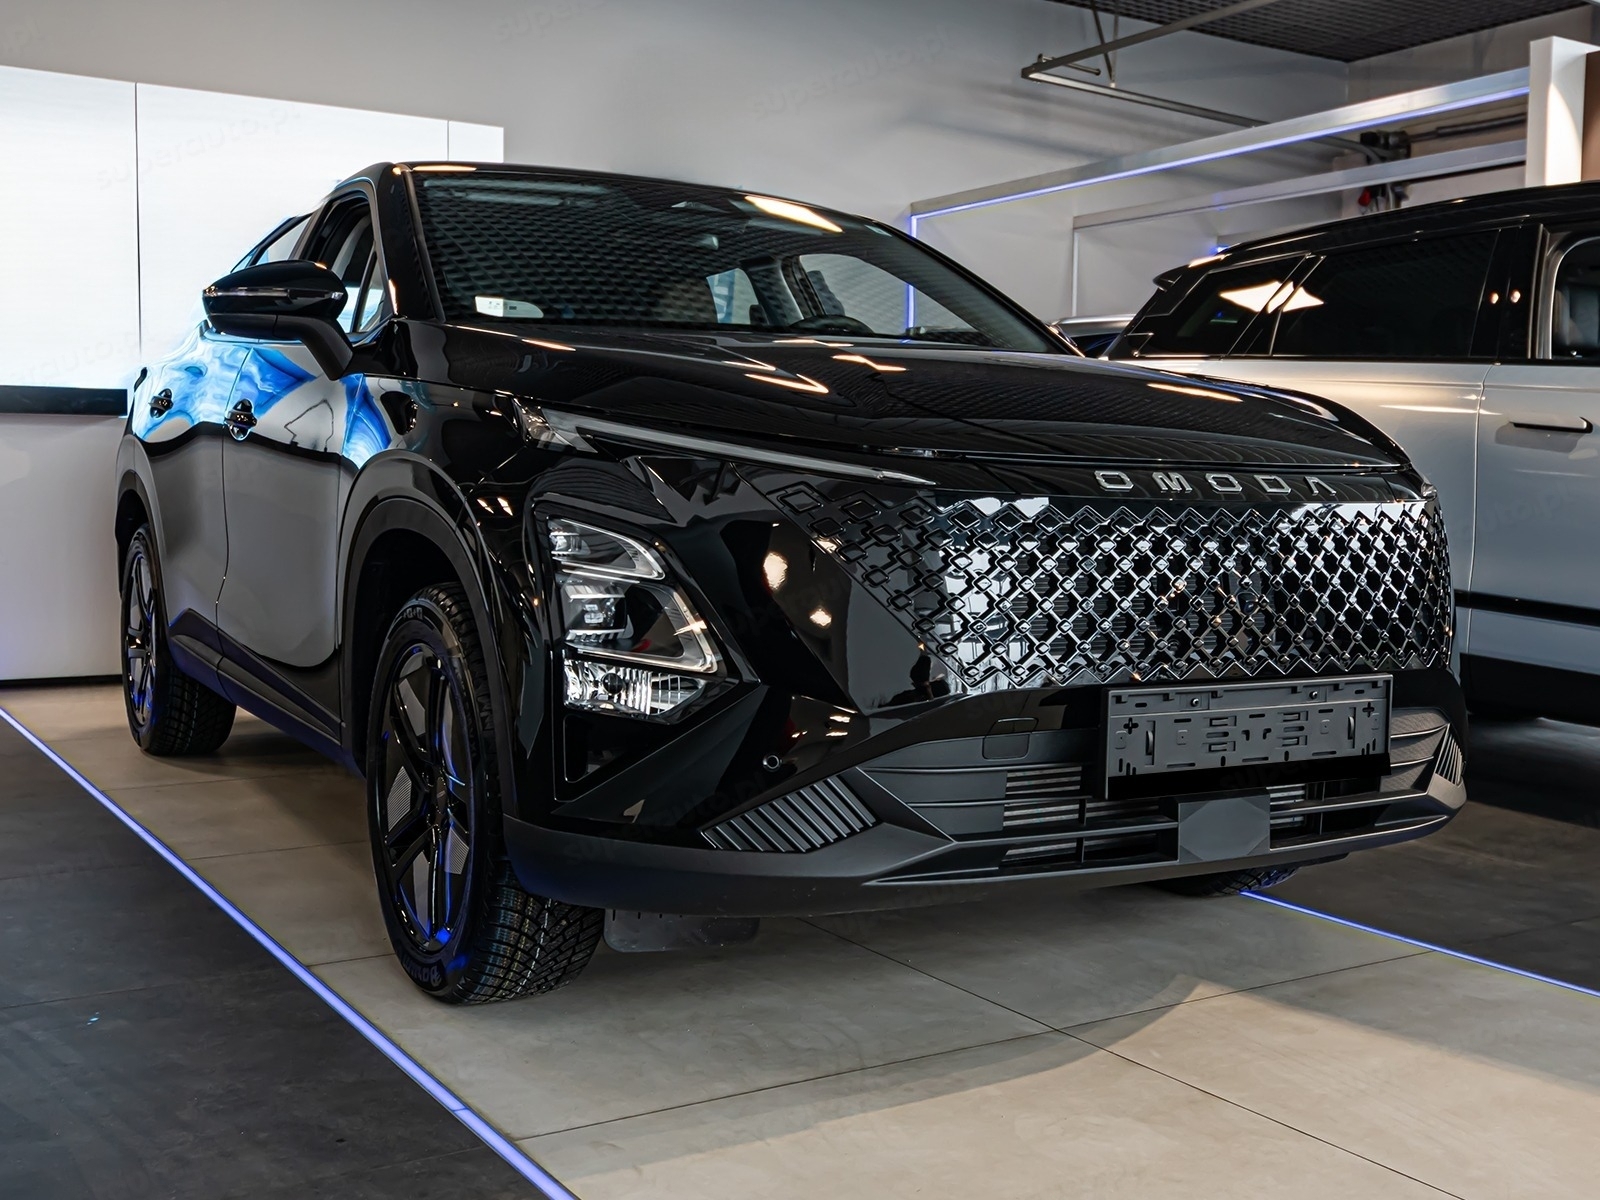 Omoda 5 1.5 T-GDI Hybrid Premium DHT Omoda 5 Hybrid Premium z gwarancją fabryczną i ratą leasingu od 1 660 zł netto miesięcznie. Sprawdź ofertę → |
Formy finansowania Omoda 5 – kredyt, leasing czy wynajem?
Masz trzy główne drogi do sfinansowania Omoda 5. Każda ma sens w innej sytuacji. Jeśli nie wiesz, od czego zacząć, sprawdź porównanie leasing, wynajem czy kredyt.
Kredyt to wybór dla osób prywatnych. Dostajesz auto na własność, spłacasz raty. Kluczowy wskaźnik to RRSO, czyli rzeczywista roczna stopa oprocentowania. Uwzględnia nie tylko oprocentowanie, ale też prowizje i inne koszty. To ono, a nie oprocentowanie nominalne, mówi, ile naprawdę zapłacisz. Kredyt samochodowy to najprostsza droga do auta na własność.
Leasing to opcja dla firm. Opłata wstępna potrafi zacząć się od 1%. Na koniec umowy masz wykup. Leasing bywa korzystny podatkowo, bo raty możesz zaliczyć w koszty. Dla osób prywatnych istnieje też leasing konsumencki, który działa podobnie, ale bez korzyści podatkowych.
Wynajem długoterminowy to najprostsza opcja. Płacisz jedną ratę, która obejmuje serwis, ubezpieczenie i opony. Nie martwisz się o wartość rezydualną auta, bo ryzyko bierze na siebie finansujący. To wybór dla tych, którzy nie chcą myśleć o aucie poza jego użytkowaniem. Sprawdź wynajem długoterminowy Omoda.
| Cecha | Kredyt | Leasing | Wynajem długoterminowy |
|---|---|---|---|
| Dla kogo | osoby prywatne | firmy | firmy i osoby prywatne |
| Wkład własny | często 0–20% | od 1% | często 0% |
| Okres | 24–120 mies. | 24–60 mies. | 24–60 mies. |
| Wykup | nie dotyczy | tak, na koniec | nie dotyczy |
| Co w racie | kapitał + odsetki | kapitał + odsetki | wszystko (serwis, OC/AC, opony) |
| Ryzyko wartości auta | po Twojej stronie | częściowo po Twojej | po stronie finansującego |
Kiedy wybrać co?
- Kredyt: jesteś osobą prywatną, chcesz mieć auto na własność i nie potrzebujesz korzyści podatkowych.
- Leasing: prowadzisz firmę, chcesz odliczyć VAT i koszty, planujesz wymianę auta po kilku latach.
- Wynajem: nie chcesz myśleć o serwisie i ubezpieczeniu, cenisz przewidywalność jednej raty.
Promocyjne finansowanie importera vs oferty rynkowe – co się bardziej opłaca?
Importer Omoda regularnie oferuje bardzo atrakcyjne finansowanie. To często najtańsza droga do zakupu, ale warto wiedzieć, na co patrzeć.
Promocje importera obejmują m.in. pożyczkę 0% (na wybrane wersje, np. Essential i E5), pożyczkę 2,99% (na hybrydę) oraz leasing od 100,1%. Raty potrafią zaczynać się od ok. 937–1215 zł brutto miesięcznie. To oferty, które realnie przebijają rynek.
Dla porównania, typowe RRSO kredytu samochodowego na rynku oscyluje w granicach 6–19%. Promocje importera są więc znacząco tańsze. Ale uwaga: dotyczą konkretnych wersji i roczników, a ostateczne warunki zależą od oceny zdolności kredytowej.
| Finansowanie | RRSO (orientacyjnie) | Uwagi |
|---|---|---|
| Promocja importera (pożyczka 0%) | 0% | wybrane wersje, wymaga zdolności |
| Promocja importera (pożyczka 2,99%) | ok. 3% | głównie hybryda |
| Typowy kredyt rynkowy | 6–19% | zależy od banku i profilu |
Na co uważać: promocja nie zawsze oznacza najtańszy zakup całościowo. Czasem niższe RRSO idzie w parze z wyższą ceną auta. Zawsze porównuj całkowity koszt, a nie tylko oprocentowanie. Sprawdź też, czy promocja dotyczy wersji, którą faktycznie chcesz kupić.
Jak znaleźć najlepszą ofertę – rola pośrednika i porównywania
Największy błąd to pójście do jednego banku albo jednego salonu i przyjęcie pierwszej oferty. Rynek finansowania jest szeroki, a różnice między ofertami potrafią być duże.
Pośrednik finansowy, taki jak Superauto.pl, porównuje oferty wielu instytucji naraz. W praktyce oznacza to kalkulację w 15 instytucjach leasingowych i 10 kredytowych w około 30 minut. Zamiast samodzielnie obchodzić banki, dostajesz porównanie w jednym miejscu.
Do tego dochodzą rabaty przy finansowaniu. Rabat dealerski plus rabat za leasing potrafią realnie obniżyć cenę auta. Na Omoda 5 Hybrid Premium oszczędności sięgają nawet 16 600 zł. To kwota, która robi różnicę w całkowitym koszcie.
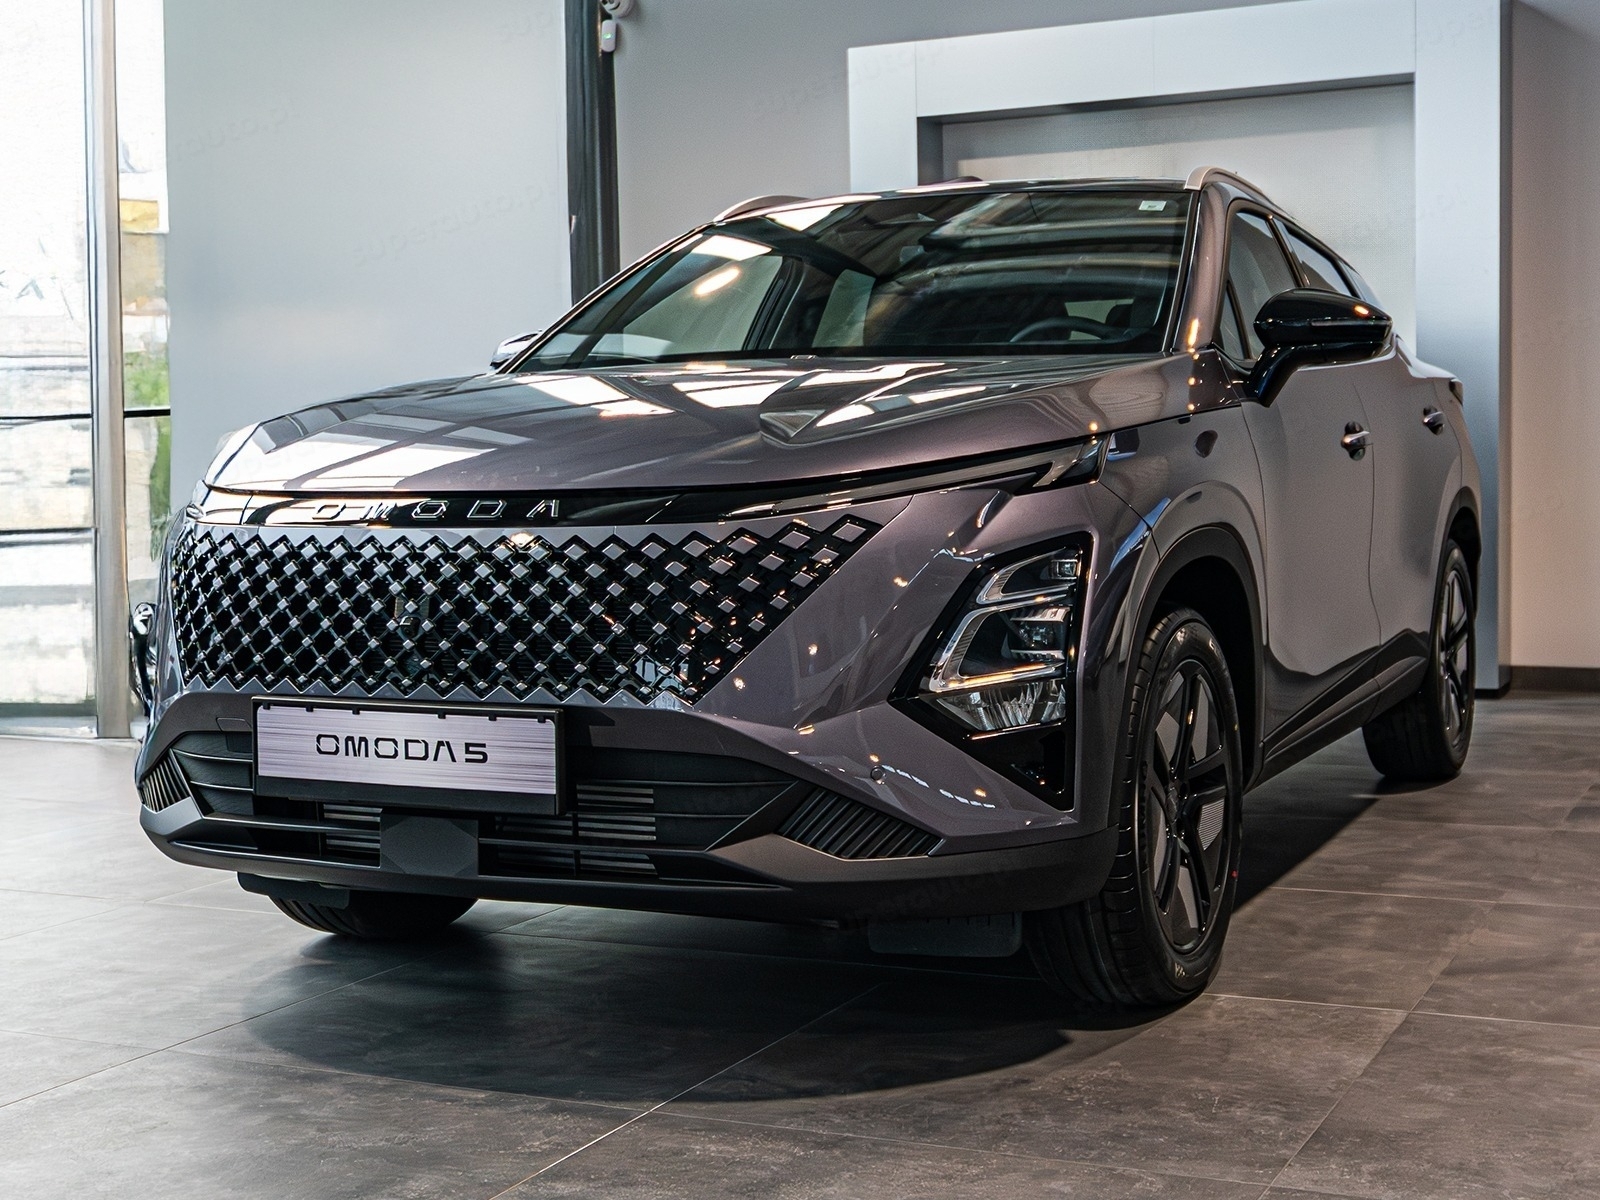 Omoda 5 1.5 T-GDI Hybrid Premium DHT Nowa Omoda 5 Hybrid Premium z rabatem do 16 600 zł przy finansowaniu leasingiem. Sprawdź ofertę → |
Warto też pamiętać o kontekście rynkowym. Stopy NBP spadły do 3,75% (marzec 2026 r.), co sprzyja tańszemu finansowaniu. Teraz jest dobry moment na zakup, bo koszt pieniądza jest niższy niż jeszcze rok czy dwa lata temu.
Co daje pośrednik?
- Porównanie wielu ofert w jednym miejscu.
- Dostęp do rabatów dealerskich i finansowych.
- Negocjację warunków w Twoim imieniu.
- Oszczędność czasu i pieniędzy.
Jeśli chcesz sprawdzić, ile zapłacisz za Omoda 5 w swojej sytuacji, skorzystaj z kalkulatora finansowania. Wpisz cenę, wkład własny i okres, a zobaczysz orientacyjne raty dla różnych form.
Na co uważać przy finansowaniu Omoda 5 – pułapki i ryzyka
Uczciwe podejście wymaga pokazania nie tylko korzyści, ale i ryzyk. Oto najczęstsze pułapki przy finansowaniu chińskiego auta.
Wartość rezydualna. Chińskie auta to wciąż młoda kategoria na rynku. Ich wartość po kilku latach bywa trudna do przewidzenia. Jeśli kupujesz na kredyt, ryzyko spadku wartości bierzesz na siebie. W leasingu i wynajmie część tego ryzyka przenosisz na finansującego. Rozważ też ubezpieczenie GAP, które pokrywa różnicę między wartością auta a kwotą pozostałą do spłaty w razie szkody całkowitej.
Rata balonowa. To pułapka, którą łatwo pomylić ze stałą ratą. W tym wariancie płacisz niskie raty przez cały okres, ale na końcu czeka Cię wysoka ostatnia rata. Jeśli nie masz na nią środków, musisz refinansować lub oddać auto. Zawsze sprawdzaj, czy oferta to rata równa, czy balonowa.
Stała rata bywa droższa. Stałe oprocentowanie leasingu potrafi być o 1,5–3,5% droższe niż zmienne. To cena za bezpieczeństwo. Jeśli stopy pójdą w górę, Twoja rata się nie zmieni. Jeśli spadną, nie skorzystasz. To świadomy wybór, nie zawsze najtańszy.
Dodatkowe koszty. Prowizje, ubezpieczenia i wykup to realne wydatki. Nie ma finansowania „bez kosztów". Dobra oferta to taka, w której wszystkie koszty są jasno pokazane. Mów o przejrzystości warunków, nie o braku opłat.
Najczęstsze błędy:
- Porównywanie tylko oprocentowania nominalnego zamiast RRSO.
- Nie sprawdzanie, czy rata jest stała, czy zmienna.
- Pomijanie kosztu wykupu w leasingu.
- Wybór formy finansowania bez dopasowania do profilu (firma vs osoba prywatna).
- Przyjmowanie pierwszej oferty bez porównania rynku.
FAQ
Ile kosztuje Omoda 5? Ceny zaczynają się od ok. 107 900 zł w promocji za wersję spalinową. Wersja hybrydowa startuje od ok. 119 500 zł, a elektryczna E5 od 139 900 zł. Dokładne ceny zależą od wersji i aktualnych promocji.
Czym różni się rata stała od malejącej? Rata stała (równa) to ta sama kwota co miesiąc przez cały okres. Rata malejąca jest wyższa na starcie i maleje z czasem. W sumie rata malejąca jest tańsza, bo odsetki naliczasz od coraz mniejszej kwoty.
Czy leasing Omoda 5 się opłaca? Dla firm tak, bo raty można zaliczyć w koszty i odliczyć VAT. Dla osób prywatnych leasing konsumencki też bywa korzystny, zwłaszcza gdy importer oferuje promocyjne finansowanie. Wszystko zależy od Twojej sytuacji i aktualnych ofert. Sprawdź dostępne oferty leasingu Omoda 5.
Czy stała rata jest zawsze najtańsza? Nie. Stała rata daje przewidywalność, ale bywa droższa na starcie niż zmienna (o ok. 1,5–3,5%). To świadomy wybór dla osób, które cenią stabilność budżetu, a nie zawsze najtańsza opcja.
Jeśli chcesz porównać oferty i sprawdzić, ile zapłacisz za Omoda 5 w swojej sytuacji, skorzystaj z kalkulatora finansowania Superauto.pl. Wpisz swoje dane i zobacz orientacyjne raty dla kredytu, leasingu i wynajmu długoterminowego.